Finanzfluss Copilot
- 4,6
- Bewertung
- 100.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Finanz-Apps wirken oft am ersten Tag beeindruckender als nach einigen Wochen. Eine übersichtliche Startseite, ein paar verbundene Konten und plötzlich scheint die gesamte finanzielle Situation greifbar. Genau deshalb habe ich beim Finanzfluss Copilot besonders darauf geachtet, ob der Nutzen über den ersten Aha-Moment hinausreicht. Die Anwendung von Finflow GmbH möchte Vermögen und Finanzen an einem Ort sichtbar machen und richtet sich damit an Menschen, die ihre Geldthemen nicht mehr zwischen Banking-Apps, Notizen und Tabellen zusammensuchen wollen.
Mein Eindruck nach der Nutzung: Der Copilot ist vor allem dann interessant, wenn ich regelmäßig einen Gesamtblick auf mein Geld brauche, aber keine komplizierte Finanzsoftware bedienen möchte. Er ersetzt nicht automatisch jede einzelne Bank- oder Depot-App, kann aber als zentrale Übersicht eine sinnvolle Lücke schließen. Entscheidend ist dabei weniger, wie schön die erste Darstellung aussieht, sondern ob ich tatsächlich wiederkomme und aus den Informationen eine Gewohnheit mache.
Vom schnellen Überblick zur dauerhaften Finanzroutine
Ich beginne bei der Frage, ob sich die Finanzübersicht ohne langes Suchen erschließt: Gerade bei Geldthemen hilft eine ruhige, gut lesbare Darstellung mehr als eine Fülle einzelner Werte. Danach geht es darum, wie sich die Nutzung an unterschiedliche körperliche und sensorische Bedürfnisse anpassen lässt und welche Situationen den Zugang erleichtern oder erschweren.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Der erste Eindruck: weniger Suchen, mehr Einordnung
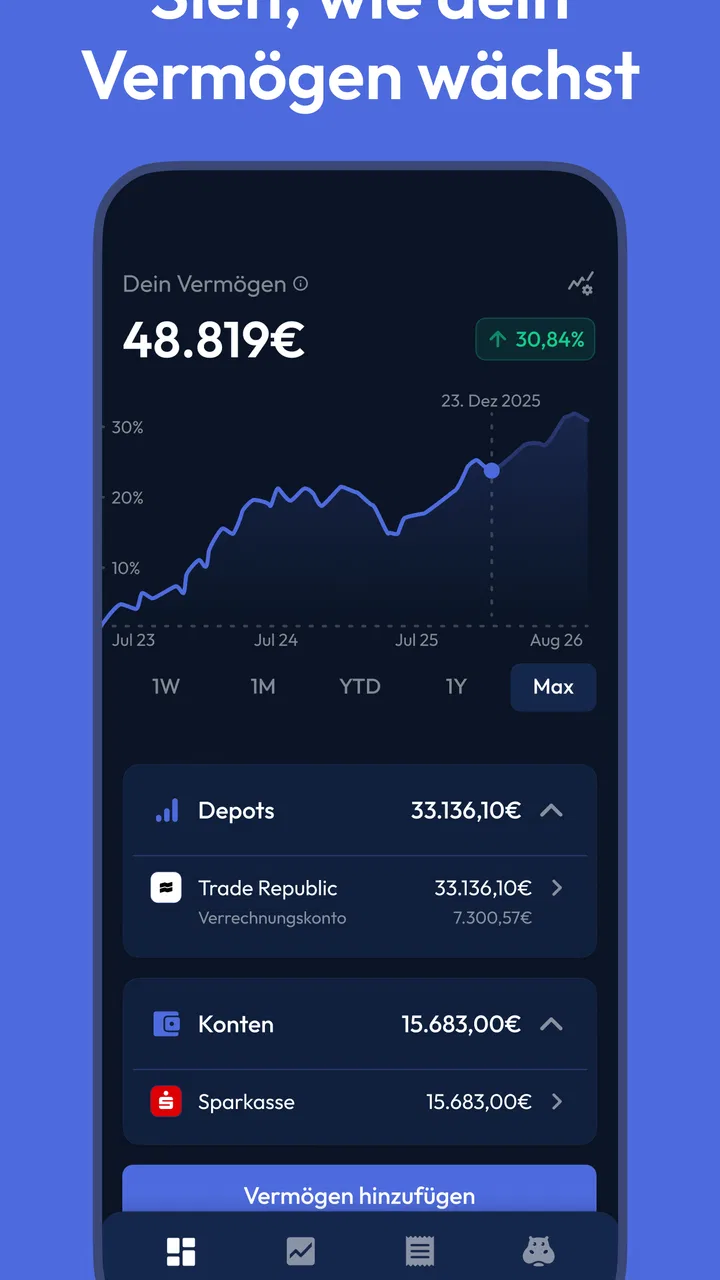
Beim Einstieg gefällt mir die klare Ausrichtung. Statt sich auf eine einzelne Bankleistung oder ein bestimmtes Anlageprodukt zu konzentrieren, steht die gesamte finanzielle Perspektive im Mittelpunkt. Das passt zum kurzen Store-Slogan „Finanzfluss Copilot“, beschreibt aber nur einen Teil des praktischen Nutzens. Für mich ist die Anwendung am stärksten, wenn ich nicht wissen möchte, ob eine einzelne Überweisung funktioniert hat, sondern wie sich meine finanzielle Lage insgesamt darstellt.
Das ist ein wichtiger Unterschied zur klassischen Banking-App. Dort denke ich meistens in einzelnen Konten: Girokonto, Tagesgeld, Kreditkarte oder Depot. Der Copilot setzt gedanklich eine Ebene höher an. Ich kann mich dadurch eher fragen, ob meine Rücklagen wachsen, ob meine Ausgaben aus dem Rahmen laufen oder ob mein Vermögen zu einseitig verteilt ist. Diese Perspektive ist gerade für Nutzer hilfreich, die mehrere Finanzbereiche haben und sich bisher nur unregelmäßig darum kümmern.
Die Anwendung ist kostenlos erhältlich und trägt eine Altersfreigabe ab null Jahren. Das macht sie grundsätzlich niedrigschwellig. Gleichzeitig gibt es In-App-Käufe, die bei Abrechnung über Google Play zwischen 8,99 Euro und 69,99 Euro liegen. Für mich bedeutet das: Der kostenlose Einstieg senkt die Hürde, aber vor einer kostenpflichtigen Erweiterung sollte ich genau prüfen, ob ich die zusätzlichen Möglichkeiten wirklich dauerhaft nutzen werde.
Die technische Basis ist für viele Android-Geräte zugänglich, denn benötigt wird mindestens Android 7.0. Die aktuelle Version 2.16.1 zeigt außerdem, dass die Anwendung weiter gepflegt wird. Das ist bei einer Finanzübersicht nicht nebensächlich. Ich möchte bei einem Werkzeug, das meine Geldorganisation begleitet, lieber regelmäßige Weiterentwicklung sehen als eine App, die nach dem Download unverändert bleibt.
Was in der ersten Woche wirklich nützlich ist
In der ersten Woche liegt der größte Wert für mich im Sortieren. Finanzdaten wirken einzeln oft harmlos, doch sobald sie in einer gemeinsamen Übersicht auftauchen, werden Muster sichtbar. Ein Konto mit wenig Guthaben, ein Depot mit einem ganz anderen Schwerpunkt und mehrere wiederkehrende Ausgaben ergeben zusammen ein Bild, das ich in getrennten Apps leicht übersehe.
Ich würde die erste Nutzung deshalb nicht als bloßes Einrichten betrachten. Besser ist es, zunächst eine Bestandsaufnahme zu machen: Welche Konten und Finanzbereiche möchte ich regelmäßig beobachten? Welche Zahlen brauche ich wirklich für Entscheidungen? Wer alles sofort kontrollieren will, kann sich schnell in Details verlieren. Der Copilot ist hilfreicher, wenn ich vorher festlege, welche Fragen er beantworten soll.
Ein realistisches Alltagsszenario sieht für mich so aus: Am Monatsanfang prüfe ich nicht nur den Kontostand, sondern den Abstand zwischen laufenden Ausgaben, Rücklagen und langfristigem Vermögen. Wenn eine größere Rechnung ansteht, hilft der Gesamtblick dabei, nicht vorschnell Geld aus einem ungeeigneten Bereich zu verschieben. Die App nimmt mir diese Entscheidung nicht ab, aber sie kann verhindern, dass ich nur auf das Girokonto schaue und den Rest ausblende.
Ein weiterer sinnvoller Einsatz ist vor einem größeren finanziellen Vorhaben. Ob ich eine Reise plane, eine neue Anschaffung erwäge oder meine Sparrate überdenken möchte: Die zentrale Übersicht liefert eine bessere Ausgangslage als ein flüchtiger Blick auf den letzten Kontostand. Der entscheidende Tipp ist, die App nicht nur dann zu öffnen, wenn ich bereits ein Problem vermute. Sonst bleibt sie ein Notfallbildschirm statt eines Instruments für regelmäßige Planung.
Warum der Vergleich mit einzelnen Banking-Apps wichtig bleibt
Im Vergleich zu einer herkömmlichen Banking-App bietet der Copilot einen breiteren Blick, aber nicht zwingend die gleiche Tiefe bei einzelnen Bankgeschäften. Für Überweisungen, Kartenverwaltung oder die unmittelbare Kontrolle einer Buchung würde ich weiterhin die jeweilige Bank-App verwenden. Der Copilot ist für mich eher die Schaltzentrale der Beobachtung als der Ort für jede Transaktion.
Gegenüber einer selbst gepflegten Tabelle punktet er mit weniger manueller Arbeit und einer niedrigeren Einstiegshürde. Eine Tabelle kann sehr individuell sein und jede gewünschte Berechnung abbilden, verlangt aber Disziplin. Wenn ich Einträge vergesse oder nur alle paar Monate aktualisiere, verliert sie schnell ihren Wert. Der Copilot ist deshalb die bessere Wahl für Menschen, die eine fertige Finanzübersicht bevorzugen und nicht jede Kategorie selbst bauen möchten.
Eine reine Budget-App kann wiederum bei täglichen Ausgaben stärker sein, besonders wenn ich jeden Einkauf detailliert klassifizieren möchte. Wer vor allem wissen will, ob das Restaurantbudget noch reicht, braucht möglicherweise kein umfassendes Vermögensbild. Der Copilot lohnt sich eher, wenn Einnahmen, Ausgaben, Rücklagen und Anlagevermögen gemeinsam betrachtet werden sollen. Diese Abgrenzung ist wichtig, damit die App nicht an einer Erwartung gemessen wird, die sie gar nicht erfüllen muss.
Der Wert nach dem ersten Monat
Nach dem ersten Monat entscheidet sich, ob aus der Übersicht eine Gewohnheit wird. Meine Erfahrung mit solchen Anwendungen ist: Der Neuigkeitseffekt verschwindet schnell, sobald alle Konten einmal betrachtet wurden. Danach brauche ich einen konkreten Anlass für die Rückkehr. Beim Copilot kann dieser Anlass in einer monatlichen Finanzkontrolle liegen, bei der ich Veränderungen nicht nur registriere, sondern einordne.
Ich würde dafür einen festen Termin wählen, etwa kurz nach dem Monatswechsel. Dann prüfe ich, ob sich mein Vermögen anders entwickelt hat als erwartet, ob ungewöhnliche Bewegungen aufgetreten sind und ob meine Prioritäten noch passen. Wichtig ist, nicht jedes kleine Schwanken zu überbewerten. Eine Übersicht ist dann nützlich, wenn sie Entscheidungen unterstützt, nicht wenn sie mich dazu bringt, ständig auf kurzfristige Veränderungen zu reagieren.
Ein nicht ganz offensichtlicher Vorteil einer zentralen Ansicht liegt darin, dass sie Denkfehler sichtbar machen kann. Ich kann mich subjektiv sparsam fühlen, weil mein Girokonto stabil bleibt, während gleichzeitig ein anderer Finanzbereich schrumpft. Oder ich freue mich über einen Zuwachs, obwohl er nur durch eine einmalige Zahlung entstanden ist. Der Copilot hilft mir nicht automatisch bei der Interpretation, aber er stellt die Informationen so zusammen, dass solche Widersprüche schwerer zu übersehen sind.
Für die langfristige Nutzung würde ich außerdem mit zwei Ebenen arbeiten. Zuerst kommt der schnelle Monatscheck mit wenigen Kernfragen. Danach kann ich bei Bedarf tiefer einsteigen. Diese Trennung verhindert, dass die Finanzpflege zu einer langen Sitzung wird. Eine App bleibt eher Teil meines Alltags, wenn die Standardkontrolle kurz bleibt und ausführlichere Analysen nur dann stattfinden, wenn sie wirklich nötig sind.
Wartung: bequem, aber nicht völlig selbstlaufend
Der größte praktische Irrtum bei Finanzübersichten ist die Vorstellung, dass nach dem Verbinden alles dauerhaft erledigt sei. Auch eine gut strukturierte Anwendung braucht gelegentliche Kontrolle. Konten ändern sich, Buchungen können anders erscheinen als erwartet und Zuordnungen sollten nicht blind übernommen werden. Ich würde deshalb regelmäßig prüfen, ob die Übersicht noch vollständig und plausibel ist.
Diese Wartung ist kein Grund, die App abzulehnen, aber sie gehört zur realistischen Rechnung. Der Nutzen entsteht nicht allein durch den Download, sondern durch verlässliche Daten und wiederkehrende Aufmerksamkeit. Wer keine Lust hat, einmal im Monat kurz zu kontrollieren, ob die Darstellung noch stimmt, wird den Copilot wahrscheinlich weniger wertvoll finden als jemand, der seine Finanzen ohnehin gelegentlich ordnet.
Mein konkreter Arbeitsablauf wäre: zuerst die Gesamtsicht öffnen, dann auffällige Veränderungen prüfen und erst danach einzelne Bereiche ansehen. So verbringe ich nicht unnötig Zeit mit jedem Detail. Außerdem würde ich wichtige Entscheidungen nie aus einer einzigen Momentaufnahme ableiten. Die App kann mir zeigen, wo ich genauer hinsehen sollte; die Verantwortung für die Bewertung bleibt bei mir.
Gerade bei Vermögen ist diese Unterscheidung entscheidend. Eine übersichtliche Darstellung kann Sicherheit geben, aber sie ist keine persönliche Finanzberatung. Wer eine konkrete Anlageentscheidung, eine Steuerfrage oder eine komplexe Vermögensstruktur beurteilen muss, braucht unter Umständen zusätzliche Quellen oder fachliche Beratung. Der Copilot kann die Vorbereitung erleichtern, ersetzt aber nicht automatisch die gesamte finanzielle Planung.
Wo die Nutzung ermüden kann
Die erste mögliche Ermüdungsquelle ist die reine Beobachtung. Wenn ich immer wieder dieselben Zahlen sehe, ohne ein Ziel damit zu verbinden, wird selbst eine gute Übersicht langweilig. Deshalb sollte ich nicht nur kontrollieren, ob sich etwas verändert hat, sondern vorher festlegen, welche Handlung daraus folgen könnte. Beispielsweise kann ein dauerhaft zu kleiner Rücklagenanteil ein Anlass sein, die monatliche Verteilung zu überdenken.
Eine zweite Reibung entsteht durch zu viele Informationen. Der Wunsch nach vollständiger Kontrolle kann dazu führen, dass ich jede Position, jede Bewegung und jede Abweichung verfolgen möchte. Das klingt sorgfältig, kostet aber Energie und kann die eigentliche Orientierung verschlechtern. Für die meisten Nutzer ist eine kleine Auswahl stabiler Kennzahlen wahrscheinlich hilfreicher als ein ständiger Blick auf alles.
Auch kostenpflichtige Erweiterungen können die langfristige Bewertung beeinflussen. Der kostenlose Einstieg ist angenehm, doch bei den genannten In-App-Käufen sollte ich nicht nur den Preis, sondern vor allem die Nutzungshäufigkeit betrachten. Eine Funktion, die ich einmal interessant finde, rechtfertigt nicht automatisch ein dauerhaftes Abonnement oder einen größeren Kauf. Ich würde erst einige Wochen mit dem grundlegenden Arbeitsablauf verbringen und dann entscheiden, ob eine Erweiterung einen echten Zeitgewinn bringt.
Eine weitere Grenze liegt in der Erwartung an Automatisierung. Je stärker ich möchte, dass die App alle finanziellen Zusammenhänge selbst erklärt, desto eher kann Enttäuschung entstehen. Eine Übersicht zeigt mir Zusammenhänge, aber sie kennt nicht automatisch meine persönlichen Ziele, meine Risikobereitschaft oder den Grund für eine ungewöhnliche Ausgabe. Der Copilot ist für mich daher ein Beobachtungs- und Ordnungssystem, kein Ersatz für eigenes Urteil.
Für wen sich der Copilot besonders eignet
Ich sehe den größten Nutzen bei Menschen mit mehreren Finanzkontakten, die bisher zwischen verschiedenen Anwendungen wechseln. Dazu gehören etwa Nutzer, die neben dem Girokonto Rücklagen und Anlagen verwalten und regelmäßig wissen möchten, wie alles zusammenwirkt. Auch Einsteiger können profitieren, wenn sie einen Gesamtüberblick suchen, ohne sofort eine eigene Tabelle oder ein komplexes Finanzsystem aufzubauen.
Gut passt die App außerdem zu Personen, die bereits ein finanzielles Ziel haben, aber ihre Fortschritte nicht zuverlässig verfolgen. Ein Ziel allein verändert noch keine Gewohnheit. Die monatliche Übersicht kann dabei helfen, den Abstand zwischen Absicht und tatsächlicher Entwicklung zu erkennen. Wichtig ist, dass ich aus dieser Erkenntnis eine konkrete Routine mache, statt nur auf bessere Zahlen zu hoffen.
Weniger passend ist der Copilot für jemanden, der ausschließlich Überweisungen erledigen oder einzelne Kartenzahlungen kontrollieren möchte. Dafür bleibt die Bank-App direkter. Auch wer seine Ausgaben bis ins kleinste Detail manuell kategorisieren und eigene Berechnungen erstellen will, ist mit einer individuell aufgebauten Tabelle möglicherweise flexibler. Und wer bereits ein sehr gut funktionierendes Finanzsystem besitzt, sollte nicht wechseln, nur weil eine neue Übersicht zunächst moderner wirkt.
Meine Entscheidung nach dem Ende des Neuheitseffekts
Bei einer Finanz-App zählt für mich nicht, ob sie am ersten Tag viele Informationen zeigt, sondern ob sie nach einigen Monaten noch eine klare Aufgabe erfüllt. Finanzfluss Copilot hat dafür eine plausible Rolle: Er kann verschiedene Teile meiner finanziellen Situation gedanklich zusammenführen und regelmäßige Kontrolle einfacher machen. Sein dauerhafter Wert entsteht aber nur, wenn ich die Übersicht in einen festen Ablauf einbaue.
Die Bewertung von 4,5 bei rund 2,4 Tausend abgegebenen Bewertungen und mehr als 100 Tausend Installationen zeigt, dass die Anwendung bereits von vielen Menschen angenommen wird. Diese Zahlen sind für mich ein gutes Signal für Interesse, ersetzen aber nicht die persönliche Prüfung. Ob sie im Alltag trägt, hängt stark davon ab, ob ich einen Gesamtüberblick brauche und bereit bin, die Darstellung gelegentlich zu kontrollieren.
Mein Urteil fällt deshalb positiv, aber nicht blind begeistert aus. Ich würde den Copilot einem Freund empfehlen, der seine Finanzen über mehrere Bereiche verteilt und endlich eine regelmäßige Übersicht etablieren möchte. Ich würde zugleich sagen: Starte kostenlos, definiere zwei oder drei Fragen für den Monatscheck und bezahle erst dann für zusätzliche Möglichkeiten, wenn sie in deiner tatsächlichen Routine einen Unterschied machen.
Seit dem Start am 27.09.2024 und mit der aktuellen Version 2.16.1 wirkt die Anwendung wie ein Werkzeug, das nicht vom einmaligen Aha-Erlebnis leben muss. Sie verdient langfristig Platz auf dem Smartphone, wenn sie mir hilft, finanzielle Entscheidungen ruhiger und strukturierter zu treffen. Für mich ist genau das die richtige Messlatte: nicht ständig auf die Zahlen schauen, sondern regelmäßig besser verstehen, was die Zahlen für den eigenen Alltag bedeuten.
Wer eine zentrale Vermögens- und Finanzübersicht sucht, bekommt mit Finanzfluss Copilot einen zugänglichen Begleiter für diese Aufgabe. Wer dagegen eine reine Banking-App, ein extrem detailliertes Haushaltsbuch oder eine persönliche Anlageberatung erwartet, sollte bei den jeweiligen Speziallösungen bleiben. Als wiederkehrender Finanzcheck ist die App überzeugend; als vollständiger Ersatz für jedes andere Finanzwerkzeug wäre sie für mich die falsche Wahl.
Häufig gestellte Fragen zu Finanzfluss Copilot
01Was ist Finanzfluss Copilot und für wen eignet sich die App?
Finanzfluss Copilot ist eine Finanzübersicht, mit der du deine Konten, Depots und weitere Vermögenswerte an einem Ort betrachten kannst. Die Anwendung richtet sich vor allem an Nutzer, die ihre finanzielle Situation übersichtlicher organisieren und Entwicklungen besser nachvollziehen möchten. Sie ersetzt jedoch keine individuelle Anlageberatung und ist auch kein automatisches Versprechen für bessere Renditen.
02Welche Konten und Depots lassen sich mit Finanzfluss Copilot verbinden?
Welche Banken, Broker und Finanzanbieter unterstützt werden, hängt von den verfügbaren Schnittstellen und den aktuellen Partnerschaften der Plattform ab. Vor dem Download solltest du deshalb prüfen, ob deine persönlichen Konten tatsächlich kompatibel sind. Bei manchen Anbietern kann die Verbindung sofort funktionieren, während andere Konten möglicherweise manuell erfasst werden müssen oder gar nicht unterstützt werden.
03Ist Finanzfluss Copilot kostenlos oder entstehen Gebühren?
Finanzfluss Copilot kann je nach Funktionsumfang sowohl kostenlose als auch kostenpflichtige Bestandteile anbieten. Besonders erweiterte Auswertungen, zusätzliche Analysen oder bestimmte Komfortfunktionen können an ein Abonnement gebunden sein. Informiere dich vor der Registrierung über das aktuelle Preismodell, den genauen Leistungsumfang und mögliche Kündigungsbedingungen, da sich Angebote und Preise jederzeit ändern können.
04Wie sicher sind meine Daten bei Finanzfluss Copilot?
Bei einer Finanz-App ist der Umgang mit persönlichen und finanziellen Daten besonders wichtig. Vor der Nutzung solltest du die Datenschutzerklärung, Berechtigungen und Informationen zur technischen Kontenanbindung sorgfältig lesen. Verwende ein starkes, einzigartiges Passwort und aktiviere zusätzliche Sicherheitsoptionen, sofern sie angeboten werden. Trotzdem solltest du nur Konten verbinden, deren Zugriff du wirklich benötigst.
05Kann Finanzfluss Copilot meine Geldanlage automatisch verwalten oder Anlageentscheidungen treffen?
Finanzfluss Copilot dient in erster Linie dazu, finanzielle Informationen zu bündeln, Vermögen auszuwerten und Entwicklungen verständlicher darzustellen. Die App ist nicht automatisch mit einer vollständigen Vermögensverwaltung gleichzusetzen und nimmt dir persönliche Anlageentscheidungen nicht ab. Analysen und Übersichten können eine gute Orientierung bieten, sollten aber immer zusammen mit deinen Zielen, deiner Risikobereitschaft und gegebenenfalls professioneller Beratung betrachtet werden.
Vorteile
- Übersichtliche Darstellung von Einnahmen
- Ausgaben und Vermögensentwicklung
- Unterstützt mehrere Konten und Depotanbieter für eine zentrale Finanzübersicht
- Automatische Kategorisierung spart Zeit bei der Auswertung der Ausgaben
- Hilfreiche Analysen erleichtern das Erkennen von Sparpotenzial
- Seriöser Anbieter mit starkem Fokus auf Finanzbildung und Datenschutz
Nachteile
- Nicht alle Banken und Broker werden zuverlässig unterstützt
- Einige Funktionen sind nur im kostenpflichtigen Abo verfügbar
- Synchronisierung kann gelegentlich verzögert oder fehleranfällig sein
- Für Einsteiger wirken manche Finanzbegriffe und Auswertungen komplex
- Die App ersetzt keine individuelle Anlage- oder Steuerberatung

Finanzfluss Copilot
Galerie